2026年11月5日,由广东财经大学金融学院、财政税务学院、经济学院联合主办的琶洲金融论坛专题学术讲座在立德楼321会议室举行。英国社会科学院院士、朴茨茅斯大学会计与金融学教授刘嘉应邀作学术报告。讲座由财政税务学院副院长钱金保主持,金融学院、财政税务学院、经济学院师生代表参加讲座。
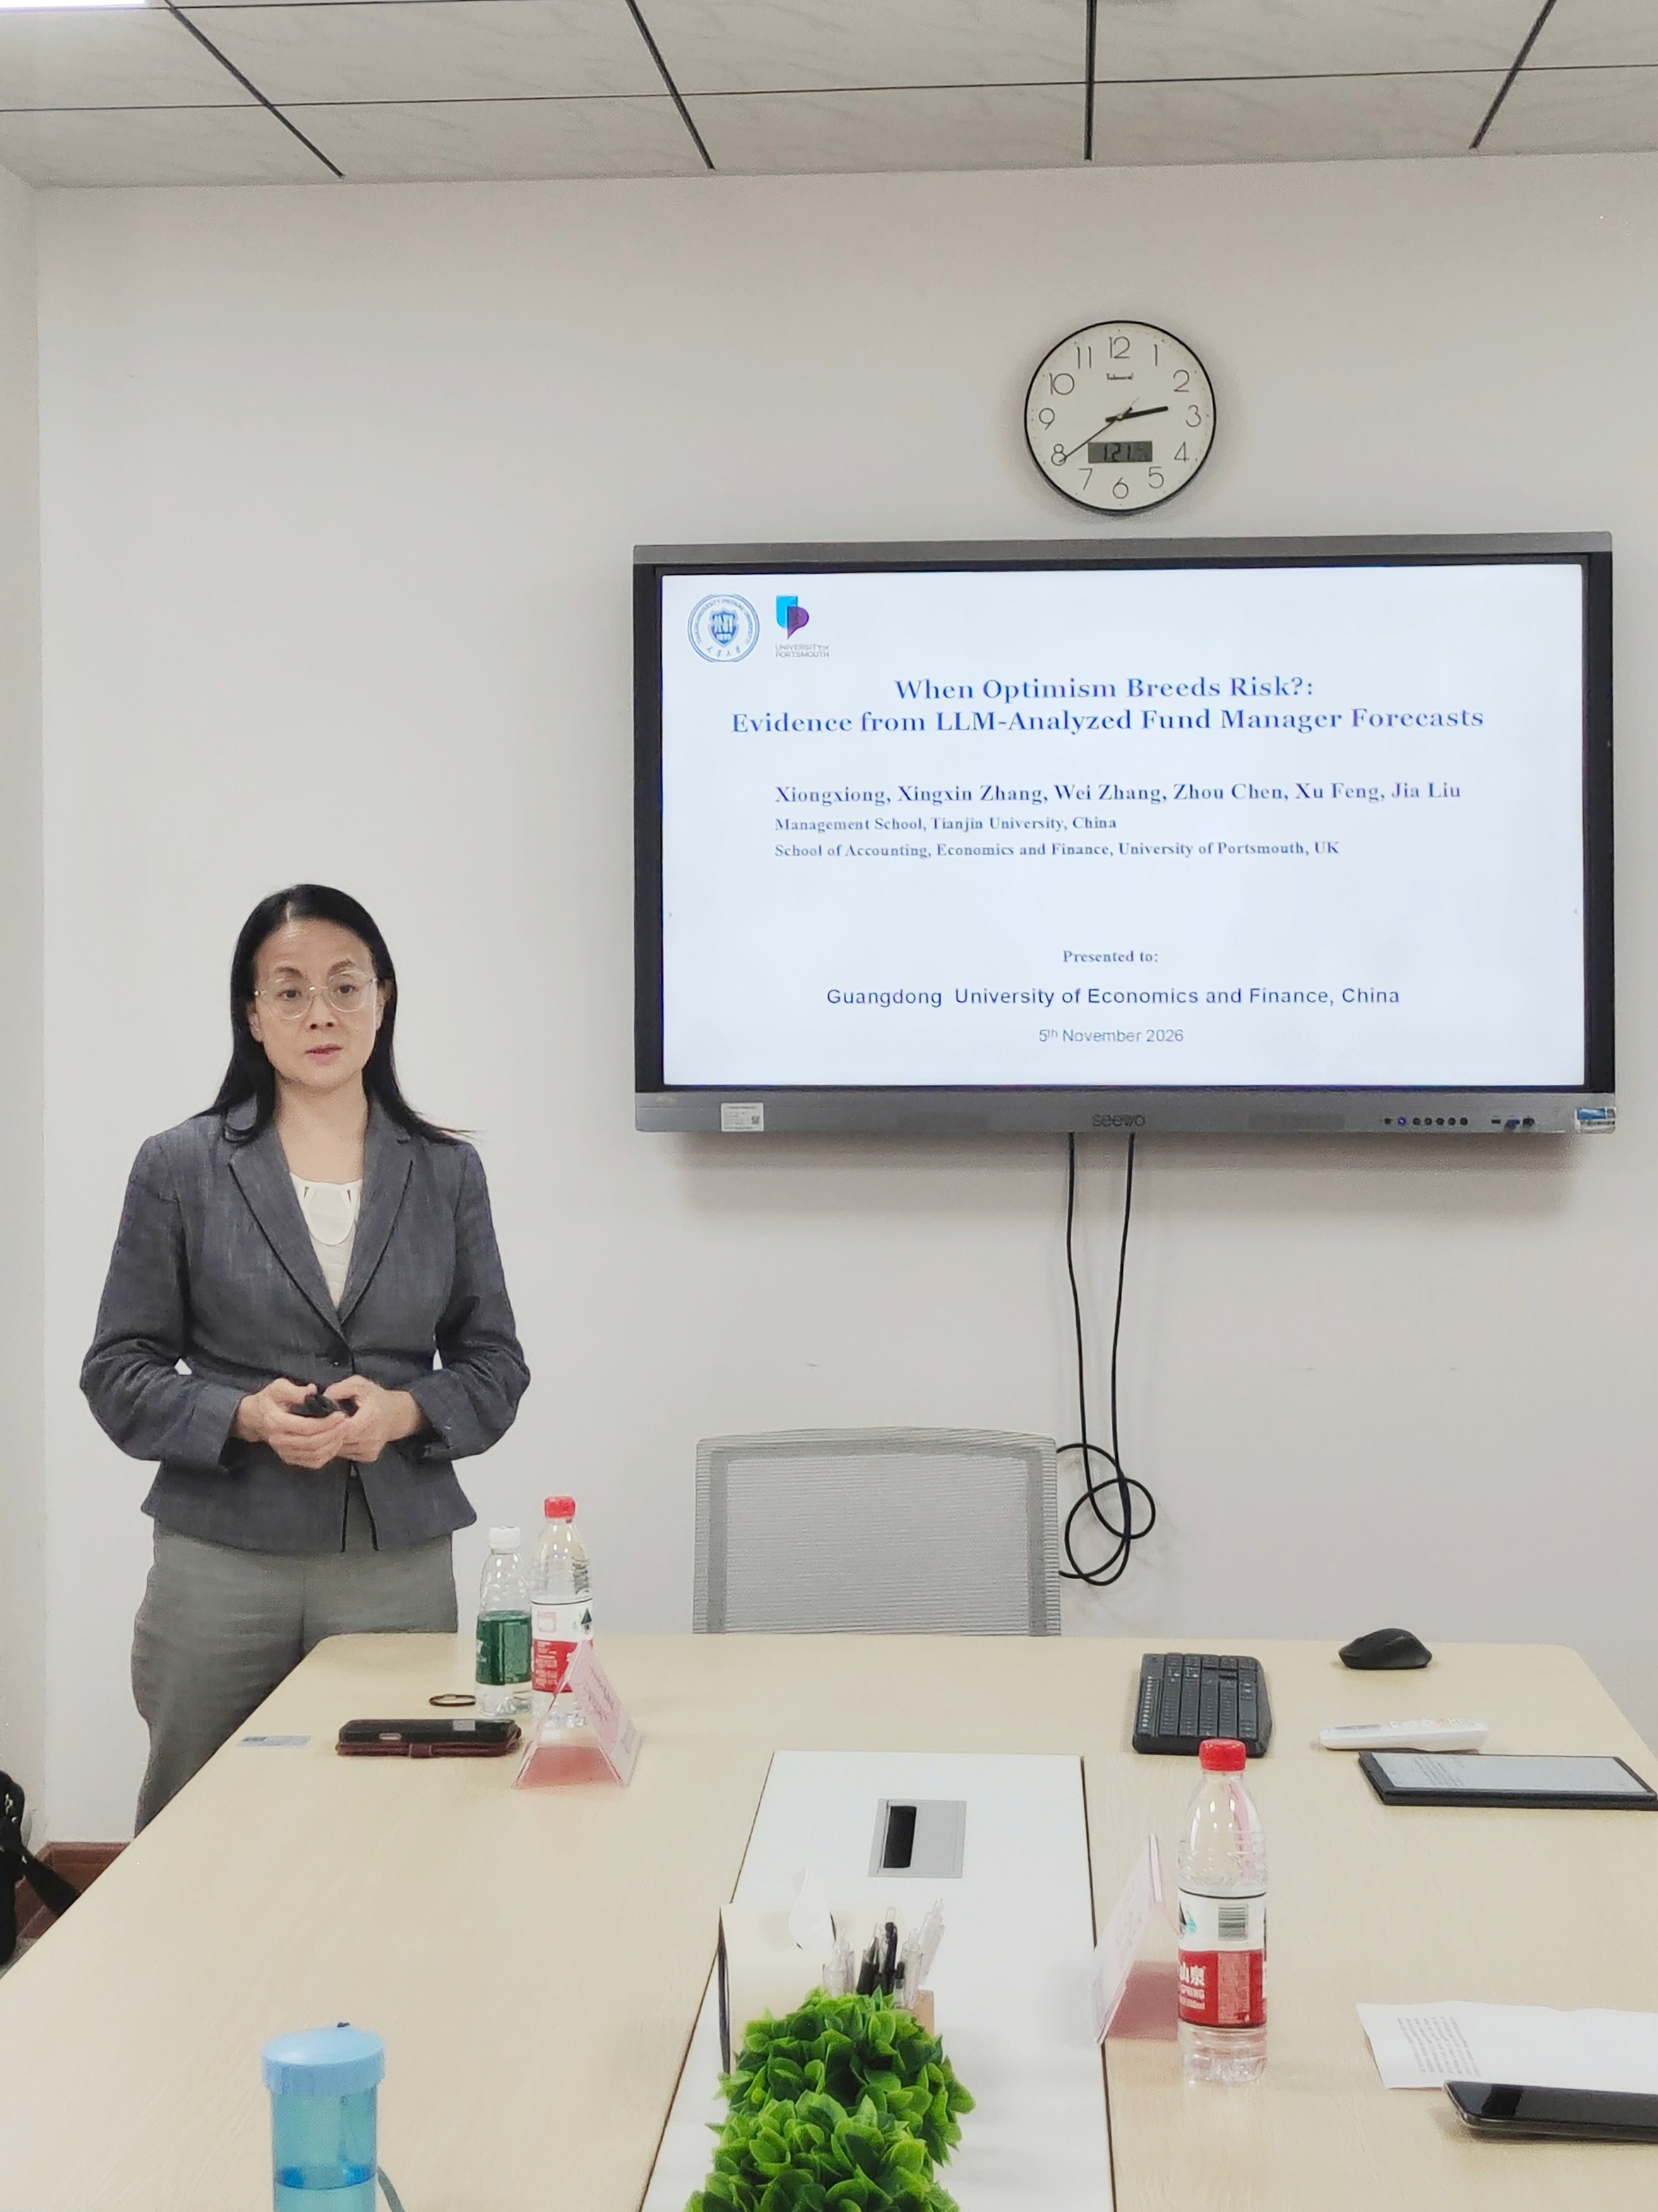
刘嘉教授以《AI赋能科研:LLM驱动金融文本挖掘》为题进行分享,围绕方法创新、核心结论、传导机制与稳健性检验层层展开。她指出,生成式AI在科研与教学中已被广泛运用,传统词典法只能将基金经理报告中的正向和负向的词混合计数,既无法识别语义语境、区分时态,也难以处理“宏观市场与股票市场同向、与债券市场反向”这一关键关系。为此,研究团队搭建了LLM-MESA多主体情感分析框架,依据监管对基金报告的结构要求,让大模型先将报告精准拆分为股票市场、宏观市场、债券市场三部分,再分别进行情绪识别与打分,同时用ChatGPT、DeepSeek与词典法处理、相互印证,充分展现大模型方法在准确性与精细度上的优势。她还提到,研究团队基于2008—2023年约4000只公募基金、62个季度的样本,发现基金经理对股市的乐观情绪会显著加剧股市崩盘的风险,并且该效应在低能力基金经理以及宏观悲观、对债券市场乐观等情境下更为明显,说明此时的乐观更可能是非理性的,从而回应了机构投资者究竟是稳定还是扰动市场这一学术争论。她还揭示了两条传导渠道,一是机构投资者自身存在羊群行为,二是机构乐观情绪引领缺乏信息的散户追涨与恐慌抛售,二者共同推高股价同步性与崩盘风险。此外,更换大模型、与词典法比较、基金规模加权、更换市场指数等稳健性检验均不改变主结果。最后,她强调在科研中应正确使用AI,并关注期刊对AI使用的识别与审查要求。
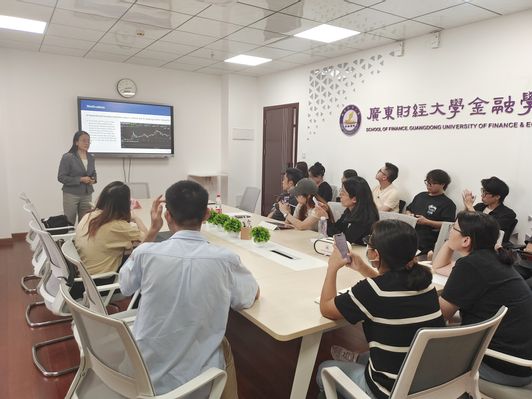
本次讲座聚焦生成式AI驱动金融文本挖掘这一前沿议题,内容兼具方法创新性与现实启发意义,不仅帮助师生深入理解大语言模型在金融实证研究中的应用路径,以及机构投资者行为与股市崩盘风险的内在逻辑,也为学院持续推进高水平学术交流、加强金融科技交叉人才培养和推动金融学科高质量发展提供了有力支撑。